


















Ein Hauseigentümer erhält 2026 ein Angebot über eine Dachanlage mit Solarmodulen, Wechselrichter, Montage und Batteriespeicher. Bei der Frage nach der PV-Anlage Mehrwertsteuer 2026 zählt jedoch nicht allein, ob die Anlage unter 30 kWp bleibt. Entscheidend ist, ob die konkrete Lieferung die Voraussetzungen des § 12 Abs. 3 Umsatzsteuergesetz (UStG) erfüllt.
Die kurze Antwort lautet: Der Nullsteuersatz gilt 2026 weiterhin. Eine gesetzliche Befristung oder ein festgelegtes Enddatum besteht derzeit nicht. Für begünstigte PV-Anlagen, wesentliche Komponenten, geeignete Stromspeicher und die zugehörige Installation werden daher 0 % Umsatzsteuer berechnet. Das gilt jedoch nicht automatisch für sämtliche Ausgaben rund um ein Solarprojekt. Eigenständige Dacharbeiten, Wartungen oder andere, nicht begünstigte Leistungen können weiterhin mit 19 % besteuert werden.
Rechtlich handelt es sich zudem nicht um eine gewöhnliche Umsatzsteuerbefreiung, sondern um einen Steuersatz von 0 %. Auch Anlagen über 30 kWp können je nach Gebäude und Standort begünstigt sein.
|
Wichtigste Erkenntnisse: |
|
PV-Anlage Mehrwertsteuer 2026: die Regeln im Überblick
Ob auf eine PV-Anlage Mehrwertsteuer 2026 anfällt, hängt von der gelieferten Technik, ihrem Verwendungszweck, dem Empfänger und dem Installationsort ab. Die folgende Übersicht zeigt die typische Einordnung:
|
Situation |
Typische Umsatzsteuer 2026 |
Wichtige Voraussetzung |
|
Komplette PV-Dachanlage auf einem Wohnhaus |
0 % |
Lieferung an den künftigen Anlagenbetreiber |
|
Installation einer begünstigten PV-Anlage |
0 % |
Die Arbeiten gehören unmittelbar zur Lieferung oder Installation der Anlage |
|
Batteriespeicher für Solarstrom |
Meist 0 % |
Der Speicher dient der Speicherung von Strom aus Solarmodulen |
|
Balkonkraftwerk ab 300 W Modulleistung |
Meist 0 % |
Für eine netzgekoppelte Anlage oder stationäre Inselanlage bestimmt |
|
Separat ausgeführte Dachreparatur |
19 % |
Keine wesentliche PV-Komponente oder begünstigte Installationsleistung |
|
Jährliche Wartung oder Anlagenprüfung |
Meist 19 % |
Laufende Dienstleistung statt erstmaliger Installation |
|
Rein mobile Solarausrüstung |
Häufig 19 % |
Keine begünstigte stationäre PV-Anlage |
|
Vor 2023 vollständig gelieferte Bestandsanlage |
Keine nachträgliche Anwendung von 0 % |
Maßgeblich ist grundsätzlich der Zeitpunkt der Leistung |
|
Wohngebäudeanlage über 30 kWp |
Weiterhin 0 % möglich |
Begünstigter Installationsort muss nachgewiesen werden |
Die 30-kWp-Grenze ist beim Nullsteuersatz keine ausnahmslose Obergrenze. Bei Anlagen bis zu dieser Leistung gelten die Anforderungen an den Installationsort allerdings regelmäßig als erfüllt. Oberhalb von 30 kWp muss genauer geprüft werden, ob die Anlage auf oder in der Nähe eines begünstigten Gebäudes installiert wird.
Auch Rechnung und Vertragsgestaltung können das Ergebnis beeinflussen. Werden etwa PV-Montage und Dachsanierung getrennt vereinbart oder ausgewiesen, können innerhalb desselben Projekts unterschiedliche Umsatzsteuersätze gelten. Käufer sollten deshalb nicht nur den Gesamtpreis, sondern jede Rechnungsposition und die dazugehörige Leistungsbeschreibung kontrollieren.

Was bedeutet der Nullsteuersatz genau?
Bis Ende 2022 wurden beim Kauf einer Photovoltaikanlage grundsätzlich 19 % Umsatzsteuer auf den Nettopreis aufgeschlagen. Private Anlagenbetreiber konnten diese Steuer unter bestimmten Voraussetzungen als Vorsteuer zurückholen, mussten dafür jedoch häufig auf die Kleinunternehmerregelung verzichten und umsatzsteuerliche Pflichten erfüllen.
Seit dem 1. Januar 2023 gilt für bestimmte Lieferungen und Installationen nach § 12 Abs. 3 UStG ein Umsatzsteuersatz von 0 %. Der Verkäufer stellt weiterhin eine ordnungsgemäße Rechnung aus. Auf den begünstigten Rechnungsbetrag entfallen jedoch 0 Euro Umsatzsteuer. Käufer müssen die 19 % daher weder vorfinanzieren noch später beim Finanzamt zurückfordern.
Für den Lieferanten ist der Nullsteuersatz nicht mit einer gewöhnlichen Steuerbefreiung gleichzusetzen. Er kann die Vorsteuer aus betrieblichen Aufwendungen, die mit dem Verkauf der begünstigten PV-Anlage zusammenhängen, grundsätzlich weiterhin abziehen. Diese steuerliche Konstruktion erleichtert den Kauf für private Betreiber, ohne die Lieferkette von der Vorsteuer auszuschließen.
|
Angebotsgrundlage |
Nettobetrag |
Umsatzsteuer |
Endpreis |
|
Hypothetischer Regelsteuersatz |
15.000 € |
2.850 € bei 19 % |
17.850 € |
|
Begünstigter Nullsteuersatz |
15.000 € |
0 € bei 0 % |
15.000 € |
Das Rechenbeispiel setzt denselben Nettopreis voraus. Daraus folgt jedoch nicht, dass ein bereits vereinbarter Bruttopreis nachträglich automatisch um genau 19 % sinkt. Entscheidend sind die Preisvereinbarung, der Leistungszeitpunkt und die Vertragsbedingungen.
Zudem können Anbieter ihre Nettopreise frei kalkulieren. Vor der Auftragserteilung sollte deshalb eindeutig feststehen, ob das Angebot Netto- oder Bruttopreise ausweist und auf welche Positionen der Nullsteuersatz angewendet wird.
Voraussetzungen prüfen: Wann gelten 0 % Umsatzsteuer?
Ob der Nullsteuersatz angewendet werden darf, lässt sich mit fünf Fragen prüfen. Dabei zählt nicht nur die Anlagenleistung, sondern die gesamte Liefer- und Nutzungssituation.
|
Empfohlenes Prüfschema: |
|
Anlagenbetreiber → begünstigte Technik oder Leistung → geeigneter Installationsort → 30-kWp-Vermutung oder Standortnachweis → 0 % Umsatzsteuer |
Wer erhält die Lieferung?
Die Solarmodule und sonstigen Komponenten müssen an den Betreiber der Photovoltaikanlage geliefert werden. Betreiber ist, wer die Anlage tatsächlich nutzt, den erzeugten Strom verwendet oder einspeist und grundsätzlich im Marktstammdatenregister eingetragen werden muss. Käufer und Grundstückseigentümer müssen daher nicht zwingend dieselbe Person sein.
Was wird geliefert oder installiert?
- Begünstigt sind vor allem:
- Solarmodule
- Wesentliche Komponenten wie Wechselrichter und Montagesystem
- Speicher für den mit Solarmodulen erzeugten Strom
- Die Installation der begünstigten Anlage und ihrer Komponenten
- Allgemeine Bauarbeiten, laufende Wartungen oder lediglich nützliches Zubehör fallen nicht automatisch darunter.
Wo wird die Anlage installiert?
Die Anlage muss auf oder in der Nähe einer Privatwohnung, einer anderen Wohnung, eines öffentlichen Gebäudes oder eines Gebäudes für gemeinnützige Tätigkeiten errichtet werden. Neben dem Hausdach können deshalb unter bestimmten Voraussetzungen auch Garage, Carport, Fassade oder ein nahe gelegenes Grundstück begünstigt sein.
Handelt es sich um eine geeignete Solaranlage?
Erfasst werden netzgekoppelte Anlagen und stationäre Inselanlagen. Rein mobile Solarausrüstung für Camping, Fahrzeuge oder wechselnde Einsatzorte ist davon abzugrenzen. Entscheidend sind Bauart und vorgesehene Nutzung, nicht allein die Produktbezeichnung.
Können die Voraussetzungen vermutet oder nachgewiesen werden?
Beträgt die installierte Bruttoleistung laut Marktstammdatenregister höchstens 30 kWp, gelten die Anforderungen an den Installationsort regelmäßig als erfüllt. Bei größeren Anlagen ist der Nullsteuersatz nicht ausgeschlossen; der begünstigte Standort muss dann jedoch nachvollziehbar belegt werden.

Die 30-kWp-Regel: Vereinfachung statt fester Umsatzsteuergrenze
Die häufig genannte Grenze von 30 kWp wird oft missverstanden. Überschreitet die im Marktstammdatenregister eingetragene Bruttoleistung einer Photovoltaikanlage nicht 30 kWp, gelten die gesetzlichen Anforderungen an den Installationsort als erfüllt. Es muss dann normalerweise nicht zusätzlich nachgewiesen werden, dass die Anlage auf oder in der Nähe einer Wohnung beziehungsweise eines anderen begünstigten Gebäudes errichtet wurde.
Diese Regelung ist vor allem eine Vereinfachung für Käufer, Händler und Finanzverwaltung. Sie bedeutet nicht, dass für jede größere Anlage automatisch 19 % Umsatzsteuer anfallen.
Auch oberhalb von 30 kWp kann der Nullsteuersatz gelten, sofern sich die Anlage tatsächlich auf oder in der Nähe eines nach § 12 Abs. 3 UStG begünstigten Gebäudes befindet. Bei größeren Projekten werden deshalb der Gebäudetyp, seine Nutzung und der räumliche Zusammenhang genauer geprüft.
Die Unterschiede zeigen drei Beispiele:
|
Beispiel |
Mögliche Einordnung |
|
12 kWp auf einem Einfamilienhaus |
Die Leistung liegt unter 30 kWp. Die Voraussetzungen zum Installationsort gelten regelmäßig als erfüllt; bei Lieferung an den Betreiber sind 0 % grundsätzlich möglich. |
|
38 kWp auf einem Mehrfamilienhaus |
Die Vereinfachungsregel greift nicht. Da es sich jedoch um ein Wohngebäude handelt, kann die Anlage dennoch dem Nullsteuersatz unterliegen. Der Standort sollte dokumentiert werden. |
|
40 kWp auf einer gewöhnlichen Gewerbehalle |
Eine Begünstigung darf nicht allein wegen der PV-Technik angenommen werden. Die Halle ist grundsätzlich weder eine Wohnung noch automatisch ein öffentlich oder gemeinnützig genutztes Gebäude. Der Einzelfall muss geprüft werden. |
Das Bundesfinanzministerium bestätigt ausdrücklich, dass auch Anlagen über 30 kWp auf oder in der Nähe von Wohngebäuden begünstigt sein können. Maßgeblich bleibt somit der gesetzlich vorgesehene Installationsort. Weitere Bedingungen, etwa die Lieferung an den Anlagenbetreiber, müssen ebenfalls erfüllt sein.
Wichtig*: Die Grenzen der Einkommensteuerbefreiung dürfen nicht auf die Umsatzsteuer übertragen werden. Die 30-kWp-Vermutung nach § 12 Abs. 3 UStG und die Leistungsgrenzen nach § 3 Nr. 72 EStG sind eigenständige Regelungen mit unterschiedlichen Aufgaben.

Welche Komponenten und Leistungen werden mit 0 % besteuert?
Der Nullsteuersatz erfasst nicht nur Solarmodule. Nach den Vorgaben des Bundesfinanzministeriums können auch wesentliche Komponenten und Installationsleistungen begünstigt sein, die für die Errichtung und den Betrieb der Photovoltaikanlage erforderlich sind. Entscheidend bleiben jedoch der Zusammenhang mit einer qualifizierten Anlage und die Lieferung an deren Betreiber.
|
Komponente oder Leistung |
Typische Umsatzsteuer |
Voraussetzung oder Abgrenzung |
|
Solarmodule |
0 % |
Bestandteil einer begünstigten PV-Anlage |
|
Wechselrichter und Mikro-Wechselrichter |
0 % |
Für die Umwandlung des Solarstroms bestimmt |
|
Montagesystem und Modulhalterungen |
0 % |
Dienen der Befestigung der Solarmodule |
|
Solarkabel und notwendiges Installationsmaterial |
0 % |
Für Errichtung und Betrieb erforderlich |
|
Wesentliches Energiemanagementsystem |
0 % |
Steuert oder überwacht die PV-Anlage funktional |
|
Einspeisesteckdose und bestimmte Anschlusskomponenten |
0 % |
Unmittelbarer Bestandteil des Anlagenanschlusses |
|
Batteriespeicher |
0 % möglich |
Speichert Strom aus Solarmodulen |
|
Montage, Installation und Inbetriebnahme |
0 % |
Beziehen sich unmittelbar auf die begünstigte Anlage |
|
Erforderliche Elektroarbeiten |
0 % möglich |
Bestandteil der Anlageninstallation, etwa Anschlussarbeiten |
|
Gerüststellung |
0 % möglich |
Nebenleistung einer beauftragten PV-Installation |
|
Ersatz- oder Erweiterungskomponenten |
0 % möglich |
Wesentliche Komponente einer qualifizierten Anlage |
Andere Ausgaben bleiben häufig beim Regelsteuersatz:
|
Nicht oder häufig nicht begünstigte Position |
Typische Umsatzsteuer |
Grund |
|
Unabhängige Dachsanierung |
19 % |
Allgemeine Gebäudearbeit statt PV-Installation |
|
Verstärkung oder Umbau der Gebäudekonstruktion |
Häufig 19 % |
Nicht automatisch Bestandteil der Modullieferung |
|
Eigenständige, nicht erforderliche Elektroarbeiten |
19 % |
Kein unmittelbarer Anlagenbezug |
|
Laufendes Monitoring-Abonnement |
19 % |
Fortlaufende Dienstleistung |
|
PV-Versicherung |
19 % beziehungsweise versicherungsteuerliche Behandlung |
Keine Anlagenkomponente |
|
Reinigung und regelmäßige Wartung |
19 % |
Nachgelagerte Betriebsleistung |
|
Reine Beratung oder Planung ohne Lieferung |
Regelmäßig 19 % |
Selbstständige Dienstleistung |
|
Komfortzubehör ohne wesentliche Betriebsfunktion |
19 % |
Nicht für den Anlagenbetrieb erforderlich |
|
Mobile Solargeräte ohne qualifizierte stationäre Anlage |
Häufig 19 % |
Voraussetzungen des § 12 Abs. 3 UStG nicht erfüllt |
Wichtig ist die Vertragsgestaltung. Liefert ein Fachbetrieb eine komplette Anlage einschließlich Montage, notwendiger Elektroarbeiten und Gerüst als einheitliche Leistung, können die zugehörigen Nebenleistungen ebenfalls dem Nullsteuersatz unterliegen. Werden Gerüst, Dacharbeiten, Beratung oder Elektroarbeiten dagegen unabhängig beauftragt, sind sie gesondert zu beurteilen.
Gilt der Nullsteuersatz auch für Batteriespeicher?
Ja. Ein Batteriespeicher kann nach § 12 Abs. 3 UStG als wesentliche Komponente mit 0 % Umsatzsteuer geliefert werden, wenn er dazu bestimmt ist, den von Solarmodulen erzeugten Strom zu speichern. Er muss nicht zwingend zusammen mit einer neuen PV-Anlage gekauft werden.
Folgende Konstellationen kommen infrage:
- Speicher zusammen mit einer neuen PV-Anlage: Module, Speicher und zugehörige Installation können gemeinsam dem Nullsteuersatz unterliegen.
- Nachrüstung bei einer Bestandsanlage: Auch ein später ergänzter Speicher kann begünstigt sein, sofern er Solarstrom aufnimmt und die weiteren Voraussetzungen erfüllt.
- AC-gekoppelter Speicher: Dass der Speicher über die Wechselstromseite eingebunden wird und der vorhandene PV-Wechselrichter bestehen bleibt, schließt 0 % nicht aus. Die technische Kopplungsart ist nicht allein entscheidend.
- Ersatz oder Kapazitätserweiterung: Der Austausch eines qualifizierten Speichers oder die Ergänzung passender Batteriemodule kann ebenfalls begünstigt sein.
- Kauf bei einem anderen Anbieter: PV-Anlage und Speicher müssen nicht vom selben Lieferanten stammen. Der neue Verkäufer kann jedoch Nachweise zur bestehenden Anlage verlangen.
- Gemischte Betriebsstrategien: Wird der Speicher neben Solarstrom auch anhand dynamischer Strompreise geladen oder als Notstromreserve verwendet, ist eine Begünstigung nicht allein deshalb ausgeschlossen. Seine Funktion als Speicher für Solarstrom muss jedoch nachvollziehbar bestehen.

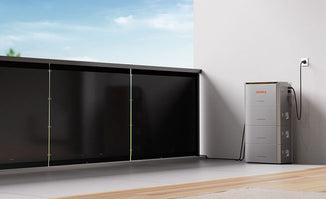
Der Jackery SolarVault 3 Pro Max ist ein Beispiel für einen modular erweiterbaren stationären Solarspeicher, der zusammen mit einer privaten PV-Anlage geplant werden kann. Für die umsatzsteuerliche Beurteilung sind nicht allein Produktname oder Speicherkapazität maßgeblich. Vor dem Kauf sollten folgende Fragen beantwortet werden:
Erfolgt die Lieferung an den Betreiber der PV-Anlage?
Wird nachweislich auch selbst erzeugter Solarstrom gespeichert?
Gehört der Speicher zu einem begünstigten stationären Energiesystem am Wohngebäude?
Weist die Rechnung den zutreffenden Steuersatz aus?
Sind Installation und optionale Leistungen ohne PV-Bezug getrennt aufgeführt?
Käufer sollten Installationsadresse, vorhandene oder geplante PV-Anlage, Verwendungszweck und Systemkonfiguration dokumentieren. Nicht jeder Akku erhält automatisch 0 % Umsatzsteuer.
Sonderfälle beim Kauf: Onlineshop, Eigenmontage, Import und Leasing
Nicht jede PV-Anlage wird als Komplettpaket bei einem örtlichen Fachbetrieb bestellt. Einzelkäufe, Eigenmontage, grenzüberschreitende Bestellungen oder Mietmodelle können ebenfalls begünstigt sein, erfordern aber eine genauere Prüfung von Käufer, Vertrag und Verwendungszweck.
Einzelkomponenten und Eigenmontage
Der Nullsteuersatz kann auch gelten, wenn der Betreiber Module, Wechselrichter, Montagesystem oder Speicher einzeln erwirbt und die Anlage selbst zusammenstellt. Eine professionelle Komplettmontage ist keine zwingende Voraussetzung für 0 %. Der Händler kann eine Erklärung verlangen, dass der Käufer Anlagenbetreiber ist und die Komponenten für eine begünstigte PV-Anlage verwendet.
Die eigenständige Montage ändert nichts daran, dass bestimmte Anschlussarbeiten nur von einer qualifizierten Elektrofachkraft ausgeführt werden dürfen. Steuerliche Begünstigung und elektrotechnische Berechtigung sind getrennte Fragen.
Bestellung in einem Onlineshop
Onlineshops können den Nullsteuersatz nicht allein anhand des Warenkorbs beurteilen. Deshalb fragen sie häufig Installationsort, Anlagenleistung, Betreiberstatus und Verwendungszweck ab. Käufer sollten 0 % nur auswählen, wenn die gesetzlichen Voraussetzungen tatsächlich erfüllt sind. Falsche Angaben können zu einer späteren Nachberechnung der Umsatzsteuer führen.
Import und Kauf in einem anderen EU-Staat
§ 12 Abs. 3 UStG erfasst unter seinen Voraussetzungen auch die Einfuhr und den innergemeinschaftlichen Erwerb begünstigter Solarmodule und wesentlicher Komponenten. Bei grenzüberschreitenden Bestellungen können jedoch Lieferort, Einfuhrabwicklung, Händlerstatus und Rechnungsstellung zusätzliche Fragen auslösen. Bei höheren Beträgen oder ungewöhnlichen Vertragsmodellen ist eine steuerliche Beratung sinnvoll.
Leasing, Miete und Mietkauf
Leasing- und Mietzahlungen unterliegen nicht automatisch dem Nullsteuersatz. Entscheidend ist, ob der Vertrag steuerlich als Lieferung der Anlage oder als fortlaufende sonstige Leistung gilt. Ein Mietkauf mit wirtschaftlichem Eigentumsübergang kann anders behandelt werden als eine zeitlich begrenzte Anlagenmiete. Der Vertrag sollte deshalb vor Unterzeichnung geprüft werden.
Gemischte Komplettpakete
Ein Auftrag kann sowohl begünstigte als auch regulär besteuerte Leistungen enthalten. Eine PV-Installation mit 0 % macht eine Dachsanierung, Wallbox, Wärmepumpenmontage oder unabhängige Smart-Home-Ausstattung nicht automatisch ebenfalls begünstigt. Solche Positionen sollten eindeutig beschrieben und mit dem jeweils zutreffenden Steuersatz ausgewiesen werden.
Bauträger, Vermieter und Mieter
Entscheidend ist der tatsächliche oder voraussichtliche Anlagenbetreiber, nicht allein der Eigentümer des Gebäudes. Ein Vermieter kann Betreiber sein, wenn er den Solarstrom erzeugt und vermarktet. Ebenso kann ein Mieter eine Anlage betreiben. Ein Bauträger, der Anlage und Gebäude lediglich weiterverkauft, ist dagegen nicht automatisch der begünstigte Betreiber. Betreiberrolle, Lieferung und Registrierung sollten vertraglich zusammenpassen.

Neuinstallation, Erweiterung, Austausch oder Reparatur: Welcher Steuersatz gilt?
Nach der Inbetriebnahme entstehen häufig weitere Kosten: Zusätzliche Module werden montiert, ein Speicher wird nachgerüstet oder ein defekter Wechselrichter muss ersetzt werden. Ob 0 % oder 19 % Umsatzsteuer gelten, hängt vor allem davon ab, ob eine begünstigte Komponente geliefert wird und wie eng die Arbeitsleistung mit dieser Lieferung verbunden ist.
|
Arbeit oder Lieferung |
Wahrscheinliche Behandlung |
Begründung |
|
Vollständige neue, begünstigte PV-Anlage |
0 % |
Lieferung und Installation fallen unter § 12 Abs. 3 UStG |
|
Zusätzliche Module für eine Bestandsanlage |
0 % möglich |
Solarmodule sind begünstigte Erweiterungskomponenten |
|
Nachträglich eingebauter PV-Speicher |
0 % möglich |
Speicher dient der Aufnahme von Solarstrom |
|
Austausch eines Wechselrichters |
0 % möglich |
Wechselrichter ist eine wesentliche Anlagenkomponente |
|
Austausch eines Solarmoduls |
0 % möglich |
Modul gehört unmittelbar zur PV-Anlage |
|
Reine Fehlersuche oder Diagnose |
In der Regel 19 % |
Selbstständige Serviceleistung ohne begünstigte Lieferung |
|
Regelmäßige Inspektion oder Reinigung |
In der Regel 19 % |
Laufende Wartungs- beziehungsweise Pflegeleistung |
|
Dachabdichtung oder Austausch von Dachziegeln |
In der Regel 19 % |
Gebäudearbeit statt PV-Komponente |
|
Demontage ohne neue begünstigte Lieferung |
In der Regel 19 % |
Eigenständige Dienstleistung |
Bei einem Austauschauftrag kommt es darauf an, was der Fachbetrieb tatsächlich liefert. Wird beispielsweise ein neuer begünstigter Wechselrichter einschließlich notwendiger Montage geliefert, kann die zusammengehörige Leistung insgesamt mit 0 % berechnet werden. Beschränkt sich der Auftrag dagegen auf eine Reparatur vorhandener Technik oder eine Fehleranalyse, gilt regelmäßig der Steuersatz von 19 %.
Auch die Rechnungsaufteilung ist wichtig. Arbeitskosten können dem Nullsteuersatz folgen, wenn sie eine Nebenleistung zur Lieferung und Installation einer begünstigten Komponente darstellen. Eigenständige Wartungs-, Dach- oder Demontagearbeiten werden dagegen separat beurteilt. Enthält ein Auftrag sowohl den Speichereinbau als auch eine allgemeine Erneuerung des Zählerschranks, muss geprüft werden, welche Elektroarbeiten für die PV-Erweiterung erforderlich sind und welche darüber hinausgehen.
Käufer sollten sich deshalb nicht auf die mündliche Zusage „alles rund um Solar ist mehrwertsteuerfrei“ verlassen. Sinnvoll ist ein schriftliches Angebot mit getrennten Positionen für Komponenten, Montage, Reparatur, Dacharbeiten und sonstige Leistungen. Die Schlussrechnung sollte zu jeder Position den angewendeten Umsatzsteuersatz nachvollziehbar ausweisen. So lassen sich falsche Pauschalabrechnungen und spätere Nachforderungen leichter vermeiden.
Welches Datum entscheidet über den Nullsteuersatz?
Für den anzuwendenden Umsatzsteuersatz ist grundsätzlich der Zeitpunkt maßgeblich, zu dem die Lieferung ausgeführt oder die Installation fertiggestellt wird. Nicht allein entscheidend sind daher:
- das Datum des Angebots,
- die Auftragserteilung,
- die Zahlung einer Anzahlung oder
- die Genehmigung der Finanzierung.
Wurde eine PV-Anlage noch 2022 bestellt, aber erst nach dem 1. Januar 2023 vollständig geliefert und betriebsbereit installiert, kann bereits der Nullsteuersatz gelten. Bei einer einheitlichen Werklieferung ist regelmäßig die Fertigstellung beziehungsweise Abnahme entscheidend. Eine vor 2023 mit 19 % Umsatzsteuer berechnete Abschlagszahlung muss dann in der Schlussrechnung entsprechend berücksichtigt und korrigiert werden.
Bei echten Teillieferungen kann jede wirtschaftlich selbstständige Leistung einen eigenen Leistungszeitpunkt haben. Dass Module, Speicher und Wechselrichter an unterschiedlichen Tagen eintreffen, begründet jedoch nicht automatisch mehrere steuerlich getrennte Lieferungen. Entscheidend sind der Vertrag und die vereinbarte Gesamtleistung. Auch bei einer Installation in mehreren Bauabschnitten muss geklärt werden, ob selbstständige Teilanlagen oder eine einheitliche Anlage geschuldet werden.
Wurde eine Bestandsanlage bereits vor 2023 vollständig geliefert und installiert, führt der später eingeführte Nullsteuersatz normalerweise nicht zu einer rückwirkenden Erstattung der damals gezahlten Umsatzsteuer.
Betreiber älterer Anlagen, die zur Regelbesteuerung optiert und Vorsteuer abgezogen haben, können weiterhin Umsatzsteuererklärungen, Bindungsfristen oder Vorsteuerberichtigungen beachten müssen. Ein neuer Nullsteuersatz für Ersatzteile oder Erweiterungen beendet diese bestehenden Pflichten nicht automatisch. Bei größeren Altanlagen und nachträglichen Entnahmen ist steuerlicher Rat sinnvoll.
Umsatzsteuer beim Kauf und Umsatzsteuer auf Solarstrom
Beim Thema Mehrwertsteuer einer PV-Anlage müssen zwei voneinander unabhängige Fragen beantwortet werden. Der Nullsteuersatz beim Anlagenkauf sagt nicht automatisch aus, wie die spätere Einspeisung steuerlich behandelt wird.
Kaufseite: Berechnet der Anbieter 0 % oder 19 %?
Hier geht es um die Rechnung des Händlers oder Installationsbetriebs. Erfüllt die Lieferung die Voraussetzungen des § 12 Abs. 3 UStG, werden die PV-Anlage, wesentliche Komponenten und die zugehörige Installation mit 0 % Umsatzsteuer berechnet. Andernfalls gilt grundsätzlich der Regelsteuersatz von 19 %.
Diese Beurteilung betrifft den Kaufvorgang. Sie hängt unter anderem vom Empfänger, der gelieferten Technik und dem Installationsort ab – nicht von der Höhe der späteren Einspeisevergütung.
Betreiberseite: Muss auf eingespeisten Strom Umsatzsteuer berechnet werden?
Wer regelmäßig Solarstrom gegen Vergütung in das öffentliche Netz einspeist, kann umsatzsteuerlich als Unternehmer gelten. Ob der Betreiber auf seine Stromlieferungen Umsatzsteuer ausweisen und beim Finanzamt erklären muss, hängt vor allem von der gewählten Besteuerungsform ab.
Die Kleinunternehmerregelung nach § 19 UStG befreit entsprechende Umsätze von der Umsatzsteuer, wenn:
- der Gesamtumsatz im vorangegangenen Kalenderjahr höchstens 25.000 Euro betrug und
- der Gesamtumsatz im laufenden Kalenderjahr 100.000 Euro nicht überschreitet.
Diese seit 2025 geltenden Betragsgrenzen beziehen sich weder auf den Kaufpreis der PV-Anlage noch auf ihre Leistung in kWp. Maßgeblich ist der relevante Gesamtumsatz des Unternehmers. Betreibt dieselbe Person beispielsweise zusätzlich ein Einzelunternehmen, müssen dessen steuerlich einzubeziehende Umsätze zusammen mit den PV-Umsätzen betrachtet werden. Die PV-Anlage bildet dafür nicht automatisch ein getrenntes Unternehmen.
Wer die Kleinunternehmerregelung nutzt, weist auf die Einspeisevergütung grundsätzlich keine Umsatzsteuer aus. Der 0-%-Steuersatz beim Kauf macht einen Verzicht auf diese Vereinfachung meist nicht erforderlich, weil auf den begünstigten Kauf ohnehin keine Vorsteuer anfällt.

Müssen Betreiber die PV-Anlage noch beim Finanzamt melden?
Bei einer typischen privaten Anlage kann die steuerliche Bürokratie heute deutlich geringer ausfallen. Betreibt eine Person ausschließlich nach § 3 Nr. 72 EStG steuerbefreite PV-Anlagen und nutzt sie die Kleinunternehmerregelung, kann regelmäßig auf den Fragebogen zur steuerlichen Erfassung verzichtet werden. Das bedeutet jedoch nicht, dass jede Anlage ohne Prüfung und Registrierung betrieben werden darf.
Folgende Punkte sollten Betreiber klären:
- Prüfen, ob die Aufnahme der Tätigkeit dem Finanzamt im eigenen Fall gemeldet werden muss.
- Feststellen, ob die Kleinunternehmerregelung nach § 19 UStG anwendbar ist.
- Weitere selbstständige oder gewerbliche Tätigkeiten und den gesamten relevanten Umsatz berücksichtigen.
- Kaufrechnung, Vertrag und Zahlungsnachweise aufbewahren.
- Anlagenleistung, Installationsadresse und Inbetriebnahmedatum dokumentieren.
- Die Anlage fristgerecht im Marktstammdatenregister eintragen.
- Anmeldung, Zählerfragen und technische Anforderungen mit dem zuständigen Netzbetreiber beziehungsweise Messstellenbetreiber klären.
- Umsatzsteuerunterlagen älterer, vor 2023 angeschaffter Anlagen weiterhin aufbewahren.
Steuerliche Vereinfachungen ersetzen weder die Registrierung im Marktstammdatenregister noch die notwendigen Netzanschluss- und Einspeiseprozesse. Auch eine mit 0 % Umsatzsteuer gekaufte Anlage muss ordnungsgemäß registriert und technisch regelkonform angeschlossen werden.
Eine Beratung durch einen Steuerberater ist besonders sinnvoll, wenn mehrere Personen gemeinsam Betreiber sind, die Anlage zu einer Personengesellschaft gehört oder sich auf einer überwiegend gewerblich genutzten Immobilie befindet. Gleiches gilt für mehrere Anlagen, zusätzliche unternehmerische Tätigkeiten, eine gemischte private und betriebliche Stromnutzung sowie ältere Fälle mit Regelbesteuerung und früherem Vorsteuerabzug.
Umsatzsteuer, Einkommensteuer und Gewerbesteuer getrennt betrachten
Eine PV-Anlage berührt mehrere Steuerarten. Deren Leistungs- und Umsatzgrenzen erfüllen unterschiedliche Aufgaben und dürfen deshalb nicht miteinander vermischt werden.
|
Steuerbereich |
Zentrale Frage |
Wichtige Grenze oder Regel |
|
Umsatzsteuer beim Kauf |
Stellt der Anbieter die Anlage mit 0 % in Rechnung? |
30 kWp begründen eine gesetzliche Standortvermutung, sind aber nicht immer eine feste Obergrenze |
|
Umsatzsteuer des Betreibers |
Wird auf die Lieferung des Solarstroms Umsatzsteuer erhoben? |
Kleinunternehmergrenzen: 25.000 € im Vorjahr und 100.000 € im laufenden Jahr |
|
Einkommensteuer |
Sind Einspeisevergütung und selbst verbrauchter Strom steuerpflichtig? |
Bis 30 kWp je Wohn- oder Gewerbeeinheit sowie höchstens 100 kWp je Steuerpflichtigem oder Mitunternehmerschaft |
|
Gewerbesteuer |
Entsteht aus dem PV-Betrieb eine Gewerbesteuerpflicht? |
Abhängig von Anlagenleistung, Unternehmensform, Tätigkeit und steuerpflichtigem Gewerbeertrag |
Einkommensteuerbefreiung für kleinere PV-Anlagen
Nach § 3 Nr. 72 EStG sind Einnahmen und Entnahmen aus bestimmten gebäudebezogenen Photovoltaikanlagen einkommensteuerfrei. Die installierte Bruttoleistung laut Marktstammdatenregister darf dabei höchstens 30 kWp je Wohn- oder Gewerbeeinheit betragen. Zusätzlich gilt eine personenbezogene Gesamtgrenze von 100 kWp.
Besitzt eine Person beispielsweise drei begünstigte Anlagen mit jeweils 25 kWp, beträgt die Gesamtleistung 75 kWp und bleibt damit unter der persönlichen Obergrenze. Eine weitere Anlage mit 30 kWp würde die Summe auf 105 kWp erhöhen. Dann muss die steuerliche Behandlung des gesamten Anlagenbestands genauer geprüft werden. Die 100-kWp-Grenze gilt je Steuerpflichtigem oder je Mitunternehmerschaft und ist kein Freibetrag, um den lediglich der überschüssige Teil gekürzt wird.
Diese Einkommensteuergrenzen entscheiden nicht über den Nullsteuersatz beim Kauf. Eine 38-kWp-Anlage auf einem Mehrfamilienhaus kann umsatzsteuerlich mit 0 % geliefert werden, obwohl ihre Einnahmen nicht allein aufgrund dieser Aussage automatisch einkommensteuerfrei sind.
Sind die PV-Einnahmen nach § 3 Nr. 72 EStG steuerfrei, dürfen unmittelbar damit zusammenhängende Betriebsausgaben grundsätzlich nicht von anderen steuerpflichtigen Einkünften abgezogen werden. Das betrifft beispielsweise Versicherungs-, Wartungs- und Finanzierungskosten. Auch eine Abschreibung der Anlage kann dann regelmäßig nicht genutzt werden, um die persönliche Einkommensteuer zu senken.
Für die Gewerbesteuer existieren wiederum eigene Vorschriften. Bestimmte kleine Solarstrombetriebe bis 30 kW können gewerbesteuerlich befreit sein. Außerhalb dieser Befreiung steht natürlichen Personen und Personengesellschaften grundsätzlich ein Gewerbeertragsfreibetrag von 24.500 Euro zu. Kapitalgesellschaften, gemischte Betriebe und größere Anlagen müssen gesondert beurteilt werden.

Ist die Einspeisevergütung steuerpflichtig – und wird sie 2027 abgeschafft?
Die Einspeisevergütung ist eine Zahlung für den Solarstrom, den der Anlagenbetreiber an den Netzbetreiber liefert. Sie ist weder eine Rückzahlung der beim Kauf entrichteten Mehrwertsteuer noch Teil des Nullsteuersatzes für die PV-Anlage. Kaufbesteuerung und Vergütung des erzeugten Stroms sind getrennte Vorgänge.
Ob auf die Einspeisevergütung Umsatzsteuer berechnet wird, richtet sich nach dem Umsatzsteuerstatus des Betreibers:
- Bei Anwendung der Kleinunternehmerregelung wird grundsätzlich keine Umsatzsteuer ausgewiesen.
- Bei Regelbesteuerung ist die Stromlieferung umsatzsteuerlich zu erfassen. Die Abrechnung des Netzbetreibers muss zum gewählten Status passen.
Für die Einkommensteuer ist entscheidend, ob die Anlage unter § 3 Nr. 72 EStG fällt. Sind dessen Voraussetzungen und Leistungsgrenzen erfüllt, bleiben die Einnahmen aus der Einspeisung regelmäßig einkommensteuerfrei. Andernfalls ist eine gesonderte steuerliche Prüfung erforderlich.
Eine allgemeine Abschaffung der deutschen Einspeisevergütung zum Jahr 2027 lässt sich aus der derzeitigen Rechtslage nicht ableiten. Politische Vorschläge für neue Fördermodelle dürfen nicht mit einer bereits beschlossenen Beendigung sämtlicher Vergütungsansprüche verwechselt werden. Ebenso sind Änderungen für künftig in Betrieb genommene Anlagen von den Ansprüchen bestehender Anlagen zu unterscheiden. Wer eine Anlage neu anmeldet, sollte deshalb stets den für den tatsächlichen Inbetriebnahmetermin geltenden Vergütungssatz prüfen.
Auch Regelungen zu Zeiten negativer Börsenstrompreise, zur technischen Steuerbarkeit oder zur Vermarktung von Solarstrom bedeuten nicht automatisch, dass die gesamte Einspeisevergütung entfällt. Sie können lediglich beeinflussen, wann und unter welchen Bedingungen eine Zahlung erfolgt.
Angebot und Rechnung vor der Zahlung prüfen
Vor der Auftragserteilung sollte eindeutig feststehen, welche Leistungen mit 0 % und welche mit 19 % Umsatzsteuer berechnet werden. Eine pauschale Formulierung wie „PV-Komplettpaket inklusive Mehrwertsteuer“ reicht dafür nicht aus. Folgende Punkte sollten Käufer kontrollieren:
Betreiber festlegen: Wer wird die Anlage betreiben und im Marktstammdatenregister eingetragen?
Standort prüfen: Stimmen Installationsadresse und Gebäudetyp mit der vorgesehenen Nutzung überein?
Leistung kontrollieren: Ist die geplante Bruttoleistung in kWp korrekt angegeben?
Komponenten zuordnen: Welche Positionen sind wesentliche Bestandteile der PV-Anlage?
- Fremdleistungen trennen: Dacharbeiten, Wallbox, allgemeine Elektroarbeiten oder Smart-Home-Produkte sollten gesondert aufgeführt sein.
- Speicher beschreiben: Aus den Unterlagen sollte hervorgehen, dass der Batteriespeicher auch der Speicherung von Solarstrom dient.
Preisgrundlage klären: Handelt es sich um Netto- oder Bruttopreise? Wurde der Endpreis bereits mit 0 % berechnet?
- Schlussrechnung kontrollieren: Jede Position sollte den zutreffenden Umsatzsteuersatz erkennen lassen.
- Nachweise aufbewahren: Erklärungen zu Betreiberstatus, Standort und Verwendungszweck gehören zu den Vertragsunterlagen.
- Fehler korrigieren lassen: Bei nicht erklärten 19 % sollte vor der Zahlung eine nachvollziehbare Begründung oder berichtigte Rechnung verlangt werden.
Eine Rechnung mit gemischten Leistungen könnte beispielsweise so aussehen:
|
Rechnungsposition |
Nettobetrag |
Umsatzsteuer |
Gesamtbetrag |
|
Begünstigte PV-Anlage einschließlich Installation |
15.000 € |
0 € bei 0 % |
15.000 € |
|
Unabhängige Dachreparatur |
2.000 € |
380 € bei 19 % |
2.380 € |
|
Gesamt |
17.000 € |
380 € |
17.380 € |
Die getrennte Darstellung zeigt, dass ein Solarprojekt mehrere Steuersätze enthalten kann. Eine allgemeine Dachreparatur erhält nicht allein deshalb 0 %, weil sie zeitgleich mit der Modulmontage erfolgt.
Käufer sollten außerdem niemals eigenständig 19 % von einem vereinbarten Bruttopreis abziehen. Ein Bruttopreis von 17.850 Euro entspricht bei 19 % Umsatzsteuer einem Nettopreis von 15.000 Euro; eine Verringerung um 19 % ergäbe dagegen rechnerisch einen falschen Betrag. Ob sich der Vertragspreis bei Anwendung des Nullsteuersatzes reduziert, richtet sich zudem nach der konkreten Preisvereinbarung.
Häufig gestellte Fragen
Im Folgenden finden Sie die häufig gestellten Fragen zum PV-Anlage Mehrwertsteuer 2026:
Wie lange noch keine MwSt. auf PV-Anlage?
Der Nullsteuersatz für begünstigte Photovoltaikanlagen gilt auch 2026. § 12 Abs. 3 UStG enthält derzeit kein festgelegtes Enddatum. Die Regelung läuft daher nicht automatisch zum Jahresende aus. Sie könnte künftig nur durch eine Gesetzesänderung angepasst oder aufgehoben werden.
Was ändert sich 2026 bei der Mehrwertsteuer?
Für den Kauf begünstigter PV-Anlagen gibt es 2026 keine allgemeine Rückkehr zum Regelsteuersatz von 19 %. Der Nullsteuersatz bleibt bestehen. Käufer sollten dennoch prüfen, ob einzelne Leistungen wie Dachsanierung, Wartung oder unabhängige Elektroarbeiten weiterhin mit 19 % berechnet werden. Die neuen Kleinunternehmergrenzen von 25.000 und 100.000 Euro gelten bereits seit 2025.
Sind PV-Anlagen größer 30 kWp von der Umsatzsteuer befreit?
Auch Anlagen über 30 kWp können mit 0 % Umsatzsteuer geliefert und installiert werden. Die Leistung von 30 kWp ist keine allgemeine Obergrenze, sondern dient als gesetzliche Vereinfachung für den Nachweis des Installationsorts. Bei größeren Anlagen muss belegt werden, dass sie sich auf oder in der Nähe eines begünstigten Gebäudes befinden. Technisch handelt es sich um einen Nullsteuersatz, nicht um eine gewöhnliche Steuerbefreiung.
Wird die Einspeisevergütung 2027 abgeschafft?
Eine vollständige Abschaffung der Einspeisevergütung für sämtliche PV-Anlagen im Jahr 2027 ist derzeit nicht allgemein gesetzlich festgelegt. Fördersätze und Bedingungen können sich für neu in Betrieb genommene Anlagen ändern. Bestehende Vergütungsansprüche, Änderungen bei negativen Börsenstrompreisen und politische Vorschläge für neue Fördermodelle müssen getrennt betrachtet werden.
Kann ich eine Photovoltaikanlage ohne Mehrwertsteuer kaufen?
Eine qualifizierte PV-Anlage kann mit 0 % Umsatzsteuer gekauft werden, wenn die Voraussetzungen des § 12 Abs. 3 UStG erfüllt sind. Dazu gehören insbesondere die Lieferung an den Anlagenbetreiber, begünstigte Komponenten und ein geeigneter Installationsort. Käufer zahlen dann keine Umsatzsteuer, erhalten aber weiterhin eine ordnungsgemäße Rechnung mit ausgewiesenem Steuersatz von 0 %.
Ab welchem Umsatz muss ich Umsatzsteuer auf Photovoltaikanlagen zahlen?
Diese Frage betrifft die Stromlieferungen des Betreibers, nicht den Kaufpreis der Anlage. Nach § 19 UStG kann die Kleinunternehmerregelung gelten, wenn der relevante Gesamtumsatz im Vorjahr höchstens 25.000 Euro betrug und im laufenden Jahr 100.000 Euro nicht überschreitet. Weitere unternehmerische Tätigkeiten derselben Person müssen dabei berücksichtigt werden.
Gilt 0 % Mehrwertsteuer auch für einen Stromspeicher?
Ja, ein Speicher kann mit 0 % geliefert werden, wenn er dazu bestimmt ist, Strom aus Solarmodulen zu speichern und die übrigen Voraussetzungen erfüllt sind. Das gilt grundsätzlich auch bei einer späteren Nachrüstung oder AC-Kopplung. Nicht jeder Akku oder jede mobile Powerstation ist jedoch automatisch begünstigt.
Sind Reparaturen und Ersatzteile umsatzsteuerfrei?
Wesentliche Ersatzkomponenten wie Solarmodule oder Wechselrichter können dem Nullsteuersatz unterliegen. Wird die Komponente zusammen mit der erforderlichen Montage geliefert, kann auch diese Leistung begünstigt sein. Eine reine Fehlersuche, Reparatur ohne begünstigte Komponentenlieferung, Reinigung oder regelmäßige Wartung wird dagegen üblicherweise mit 19 % Umsatzsteuer berechnet.
Abschluss
Klären Sie vor dem Kauf, wer die PV-Anlage betreibt und im Marktstammdatenregister eingetragen wird. Dokumentieren Sie Installationsadresse, Gebäudetyp und geplante Bruttoleistung. Trennen Sie begünstigte Module, Wechselrichter, Speicher und Montagearbeiten von Dachsanierung, Wallbox oder anderen Leistungen ohne unmittelbaren PV-Bezug. Prüfen Sie auch bei einer späteren Speichererweiterung oder einem Komponentenaustausch den anwendbaren Steuersatz neu.
Verlangen Sie ein detailliertes Angebot und eine Rechnung, auf der jede Position und der jeweilige Der Nullsteuersatz gilt 2026 weiterhin und hat derzeit kein festgelegtes Enddatum. Die 30-kWp-Grenze ist dabei eine Vereinfachungsregel – keine allgemeine Trennlinie zwischen 0 % und 19 %.


